Domain bauernwirtschaft.de kaufen?
Wir ziehen mit dem Projekt
bauernwirtschaft.de um.
Sind Sie am Kauf der Domain
bauernwirtschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauernwirtschaft.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Lipp, Maria: DirektvermarktungDirektvermarktung , Direktvermarktung liegt im Trend: Viele Konsumenten greifen lieber zu regionalen, saisonalen und selbst hergestellten Lebensmitteln direkt vom Bauernhof. Direktvermarkter in ländlichen Regionen haben reichlich zu bieten - vom klassischen Abhof - Verkauf, Bauernmarkt, Bauernladen, Catering, Food Coops bis hin zum Onlineversand. Die Direktvermarktung von Produkten und Dienstleistungen ist eine zeitgemäße Einkommenschance für Bäuerinnen und Bauern und eine wichtige Schnittstelle zwischen Landwirtschaft und Konsumenten. Das Buch wurde auf Basis des kompetenzorientierten Lehrplanes erstellt und beinhaltet Fragestellungen zu Grundkompetenzen und Erweiterungskompetenzen. Direktvermarktung bietet ... ¿wirtschaftliche Absicherung des Betriebes ¿Schaffung und Absicherung von Arbeitsplätzen ¿Umsetzung persönlicher Ideen und Kreativität ¿Zurück zu Regionalität und Saisonalität ¿regionale Produkte, die von den Kunden geschätzt werden. , Ölkühler & Schläuche > Motorkühlung , Erscheinungsjahr: 20190814, Produktform: Kartoniert, Autoren: Lipp, Maria, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbige Abbildungen, Keyword: regional einkaufen; Bauernhof; Bauernladen; Bauernmarkt; Eigenproduktion; Landleben; Landwirtschaft; Lebensmittel; regionale Produkte; saisonal einkaufen, Fachschema: Kochen / Käse, Milch~Landleben, Fachkategorie: Auf dem Land, Landleben: Sachbuch, Thema: Orientieren, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Kochen mit Milchprodukten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag, Länge: 238, Breite: 167, Höhe: 17, Gewicht: 512, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,31,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Beschäftigungen der alten Chinesen: Ackerbau, Viehzucht, Jagd, Fischfang, Industrie, Handel, Gebundene Ausgabe von Johann Heinrich Plath,Die Beschäftigungen Der Alten Chinesen: Ackerbau, Viehzucht, Jagd, Fischfang, Industrie, Handel, Gebundene Ausgabe Von Johann Heinrich Plath, Antigonos Verlag, 978-3-386-15129-0, Seitenanzahl: 6834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **

Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Ackerbau und Viehzucht: Ein Weg zur nachhaltigen Landwirtschaft in Südasien, Taschenbuch von Javed Ahmed Ujan, Verlag Unser Wissen, 978-620-8-68812-7Ackerbau Und Viehzucht: Ein Weg Zur Nachhaltigen Landwirtschaft In Südasien, Taschenbuch Von Javed Ahmed Ujan, Verlag Unser Wissen, 978-620-8-68812-7, Seitenanzahl: 6043,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lipp, Maria: DirektvermarktungDirektvermarktung , Direktvermarktung liegt im Trend: Viele Konsumenten greifen lieber zu regionalen, saisonalen und selbst hergestellten Lebensmitteln direkt vom Bauernhof. Direktvermarkter in ländlichen Regionen haben reichlich zu bieten - vom klassischen Abhof - Verkauf, Bauernmarkt, Bauernladen, Catering, Food Coops bis hin zum Onlineversand. Die Direktvermarktung von Produkten und Dienstleistungen ist eine zeitgemäße Einkommenschance für Bäuerinnen und Bauern und eine wichtige Schnittstelle zwischen Landwirtschaft und Konsumenten. Das Buch wurde auf Basis des kompetenzorientierten Lehrplanes erstellt und beinhaltet Fragestellungen zu Grundkompetenzen und Erweiterungskompetenzen. Direktvermarktung bietet ... ¿wirtschaftliche Absicherung des Betriebes ¿Schaffung und Absicherung von Arbeitsplätzen ¿Umsetzung persönlicher Ideen und Kreativität ¿Zurück zu Regionalität und Saisonalität ¿regionale Produkte, die von den Kunden geschätzt werden. , Ölkühler & Schläuche > Motorkühlung , Erscheinungsjahr: 20190814, Produktform: Kartoniert, Autoren: Lipp, Maria, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbige Abbildungen, Keyword: regional einkaufen; Bauernhof; Bauernladen; Bauernmarkt; Eigenproduktion; Landleben; Landwirtschaft; Lebensmittel; regionale Produkte; saisonal einkaufen, Fachschema: Kochen / Käse, Milch~Landleben, Fachkategorie: Auf dem Land, Landleben: Sachbuch, Thema: Orientieren, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Kochen mit Milchprodukten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag, Länge: 238, Breite: 167, Höhe: 17, Gewicht: 512, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,31,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Die Beschäftigungen der alten Chinesen: Ackerbau, Viehzucht, Jagd, Fischfang, Industrie, Handel, Gebundene Ausgabe von Johann Heinrich Plath,Die Beschäftigungen Der Alten Chinesen: Ackerbau, Viehzucht, Jagd, Fischfang, Industrie, Handel, Gebundene Ausgabe Von Johann Heinrich Plath, Antigonos Verlag, 978-3-386-15129-0, Seitenanzahl: 6834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Beschäftigungen der alten Chinesen: Ackerbau, Viehzucht, Jagd, Fischfang, Industrie, Handel, Taschenbuch von Johann Heinrich Plath, AntigonosDie Beschäftigungen Der Alten Chinesen: Ackerbau, Viehzucht, Jagd, Fischfang, Industrie, Handel, Taschenbuch Von Johann Heinrich Plath, Antigonos Verlag, 978-3-386-15005-7, Seitenanzahl: 8014,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
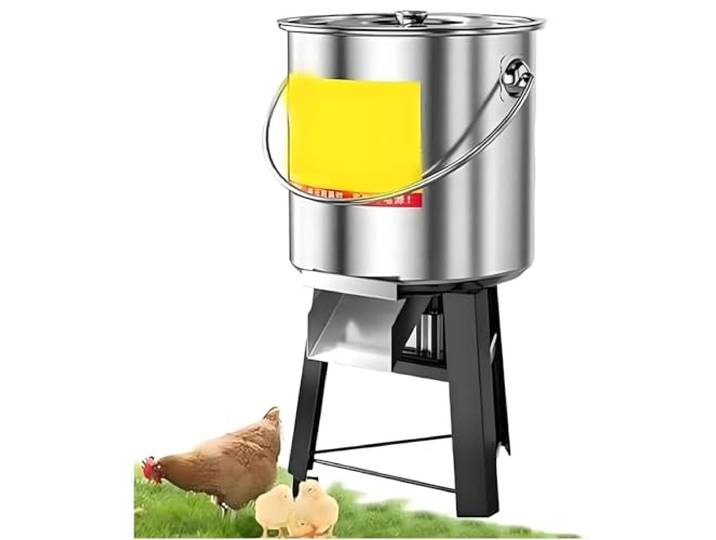
Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1800W)Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1800W). 【GEWERBLICHER ELEKTRISCHER GEMÜSESCHNEIDER】Angetrieben von einem 1000/1300/1500/1800-W-Motor und einer beeindruckenden Drehzahl von 3500 U/min verarbeitet dieser Gemüseschneider effizient 50 bis 100 kg Gemüse pro Stunde. Das spart Ihnen Zeit und Mühe und macht ihn ideal für mittlere bis große Geflügelzuchtbetriebe. 【BREITERER AUSWURF UND HOCHFESTE KLINGEN】Dieser elektrische Gemüseschneider verfügt über einen breiten Auswurf für einen schnellen Ausstoß und ist mit hochfesten Klingen ausgestattet, die mühelos verschiedene Gemüse- und Obstsorten verarbeiten. 【GEHÄUSE AUS LEBENSMITTELECHTEM EDELSTAHL】Der kleine Haushalts-Gemüsezerkleinerer ist mit einem robusten Edelstahlbehälter und -gehäuse ausgestattet und somit langlebig, rostbeständig und für den langfristigen Einsatz unter anspruchsvollen Bedingungen in der Landwirtschaft geeignet. Dicke Wurzeln und Stängel verschiedener Lebensmittel und Gemüse lassen sich mühelos zerkleinern. 【EINFACHE REINIGUNG & WARTUNG】Die gewerbliche Küchenmaschine verfügt über vollständig abnehmbare Komponenten, die eine schnelle und hygienische Reinigung nach jedem Gebrauch ermöglichen. 【HERVORRAGENDES WERKZEUG FÜR LANDWIRTSCHAFT & KÜCHE】Der Gemüsezerkleinerer ist ein Muss für Landwirte und Köche gleichermaßen und macht das mühsame manuelle Zerkleinern überflüssig. Er liefert gleichbleibende Ergebnisse und steigert die Effizienz bei jeder Fütterung und Zubereitung von Mahlzeiten. Farbe:One Color227,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.